Sommaire
« Conseiller en gestion de patrimoine » n’est pas un statut juridique unique : c’est un métier qui regroupe plusieurs activités réglementées, chacune avec ses propres conditions. Pour s’installer à son compte, il faut donc d’abord définir ce que l’on veut faire (conseil en placements, assurance-vie, crédit, immobilier), puis obtenir les statuts correspondants. Ce guide présente ces statuts, les démarches et les choix pratiques d’une installation en cabinet indépendant.
En bref
- Chaque activité a son statut : CIF pour le conseil en placements financiers, IAS pour l’assurance, IOBSP pour le crédit, carte T pour l’immobilier.
- Le statut de CIF suppose l’adhésion à une association professionnelle agréée par l’AMF.
- Les statuts d’intermédiaire sont enregistrés au registre unique de l’ORIAS.
- Le bureau doit offrir discrétion et image : la clientèle confie des informations sensibles.
Définir son activité
Un conseiller en gestion de patrimoine accompagne des clients dans l’organisation de leur patrimoine : placements, épargne retraite, assurance-vie, immobilier, transmission, financement. Selon les activités exercées, plusieurs statuts réglementés sont nécessaires, et ils se cumulent souvent :
| Statut | Ce qu’il permet | Cadre |
|---|---|---|
| Conseiller en investissements financiers (CIF) | Recommandations personnalisées sur des instruments financiers | Article L. 541-1 du Code monétaire et financier ; adhésion à une association agréée par l’AMF ; immatriculation à l’ORIAS |
| Intermédiaire en assurance (IAS) | Conseil et distribution de contrats d’assurance, dont l’assurance-vie | Conditions de capacité professionnelle ; immatriculation à l’ORIAS |
| Intermédiaire en opérations de banque et en services de paiement (IOBSP) | Présentation de solutions de crédit | Conditions de capacité professionnelle ; immatriculation à l’ORIAS |
| Carte de transaction immobilière (carte T) | Intervention dans la vente de biens immobiliers | Carte délivrée par la chambre de commerce et d’industrie |
Chaque statut s’accompagne d’exigences de compétence, de formation continue et d’assurance. Commencez par les statuts strictement nécessaires à votre offre : vous pourrez en ajouter au fil du développement du cabinet.
Le statut de CIF
Le statut de conseiller en investissements financiers est le socle de l’activité de conseil en placements. Pour l’obtenir, il faut remplir des conditions d’âge, d’honorabilité et de compétence professionnelle, souscrire une assurance de responsabilité civile professionnelle et adhérer à l’une des associations professionnelles agréées par l’Autorité des marchés financiers. L’association examine votre programme d’activité, vous accompagne et contrôle le respect des règles ; l’adhésion précède l’immatriculation à l’ORIAS.
Une fois installé, le CIF remet à ses clients un document d’entrée en relation présentant ses statuts, ses partenaires et son mode de rémunération, et formalise ses recommandations par écrit.
Les démarches
- l’adhésion à une association agréée, pour le statut de CIF ;
- l’immatriculation au registre de l’ORIAS pour chaque statut d’intermédiaire, renouvelée chaque année ;
- la demande de carte T auprès de la chambre de commerce et d’industrie, si vous intervenez en transaction immobilière ;
- la souscription des assurances de responsabilité civile professionnelle et, selon les activités, des garanties financières requises ;
- la création de l’entreprise via le guichet unique des formalités d’entreprises.
Choisir sa structure et son modèle
Beaucoup de conseillers s’installent en société, seuls ou à plusieurs, ce qui facilite la séparation des patrimoines et l’arrivée d’associés. Le modèle de rémunération est un choix structurant : honoraires de conseil, commissions versées par les partenaires, ou combinaison des deux. Il doit être présenté clairement aux clients. Faites valider votre structure et votre modèle par un expert-comptable et, si besoin, par votre association professionnelle.
Le choix des partenaires (assureurs, sociétés de gestion, plateformes, établissements de crédit) et des outils (logiciel de gestion de la relation client, de conformité, d’agrégation de patrimoine) conditionne aussi votre organisation quotidienne.
Trouver son bureau
Les clients d’un conseiller en gestion de patrimoine lui confient des informations très personnelles : revenus, patrimoine, situation familiale, projets de transmission. Le bureau doit offrir une confidentialité totale et une image rassurante.
- un bureau fermé et bien isolé pour les rendez-vous ;
- une salle de réunion pour recevoir un couple ou une famille ;
- un accueil discret ;
- un rangement sécurisé et un réseau informatique protégé ;
- un emplacement accessible et cohérent avec la clientèle visée.
Au démarrage, la sous-location d’un bureau dans un cabinet d’expertise comptable, d’avocats ou de notaires est une solution intéressante : elle limite les frais et rapproche des professionnels qui orientent naturellement les clients. Les offres disponibles figurent sur la page bureaux pour conseillers en gestion de patrimoine, et notre guide bureau des professions du chiffre et du conseil détaille les critères.
Financer le démarrage
L’investissement matériel est limité ; les postes principaux sont l’assurance professionnelle, la cotisation à l’association, les logiciels, les locaux et la formation. Le vrai besoin est la trésorerie : la constitution d’une clientèle prend du temps, et les premières rémunérations arrivent avec un décalage. Voir notre guide financer son installation.
Développer sa clientèle
Le réseau est le premier levier : experts-comptables, notaires, avocats, banquiers, clients satisfaits. Une spécialisation (chefs d’entreprise, professions libérales, expatriés, retraités) aide à se différencier et à être recommandé. La communication est encadrée par les règles applicables aux intermédiaires et par l’interdiction des pratiques commerciales trompeuses : présentez vos services de façon claire et exacte, sans promesse de rendement. Notre guide la communication des professions libérales présente une méthode adaptable.
La checklist de l’installation
- J’ai défini mon offre et les statuts nécessaires.
- J’ai adhéré à une association agréée par l’AMF pour le statut de CIF.
- Mes statuts sont enregistrés à l’ORIAS.
- Mes assurances professionnelles sont souscrites.
- Ma structure et mon modèle de rémunération sont choisis.
- Mon document d’entrée en relation est prêt.
- Mon bureau garantit la confidentialité des rendez-vous.
Questions fréquentes
Faut-il un diplôme pour devenir conseiller en gestion de patrimoine ?
Chaque statut réglementé exige des conditions de compétence professionnelle, qui peuvent être remplies par un diplôme, une formation ou une expérience, selon les règles propres à chaque statut.
Peut-on exercer comme CIF sans association ?
Non, l’adhésion à une association professionnelle agréée par l’AMF est obligatoire pour exercer sous le statut de conseiller en investissements financiers.
Un conseiller en gestion de patrimoine peut-il vendre de l’immobilier ?
Pour intervenir dans la vente de biens immobiliers, il doit détenir la carte de transaction immobilière, délivrée par la chambre de commerce et d’industrie.
Les annonces du moment
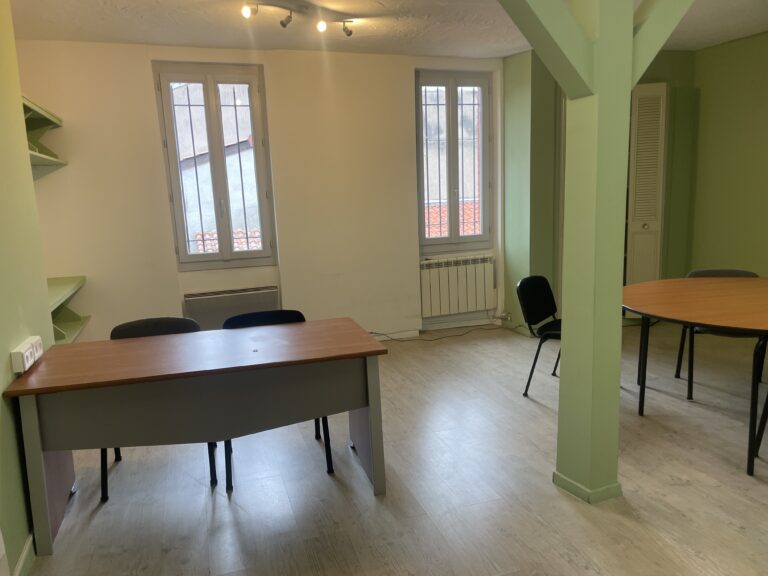
Bureau fermé avec parking — Marseille Castellane (mardi, mercredi, vendredi)
70 € / jour26 m²
- Internet / wifi
- Électricité
- Chauffage
- Salle de réunion
À vendre : bureau proche transports — Paris Oberkampf
75 000 €29 m²
- Internet / wifi
- Électricité
- Climatisation
Trouvez le lieu qui correspond à votre activité.
Cabinets et bureaux pour professions libérales, à temps plein ou à temps partiel, à louer ou à acheter.